El mayor obstáculo de un operador no es el mercado, es su propia mente. Frente a un gráfico en movimiento, el cerebro humano es víctima del miedo, la avaricia, el cansancio y el sesgo de confirmación. Ves un patrón, dudas un segundo de más y la oportunidad desaparece. O peor aún, entras por impulso en una operación que no cumple ni la mitad de las reglas de tu plan.
La solución definitiva a este autosabotaje es la sistematización. El trading algorítmico no consiste en descargar un “robot mágico” de internet que imprima dinero mientras duermes. Consiste en tomar tu propia ventaja estadística, despojarla de toda emoción y traducirla a un lenguaje matemático tan estricto que una máquina pueda ejecutarlo sin dudar.
Transformar una estrategia manual en un algoritmo exige erradicar por completo la palabra “intuición”. Una computadora no entiende de presentimientos; solo entiende de ceros, unos y condiciones exactas. Aquí tienes la hoja de ruta técnica para estructurar tu operativa.
El problema de la discrecionalidad
En el trading manual discrecional, es común usar reglas flexibles. Un trader podría decir: “Compraré cuando el precio rebote en el soporte y la vela se vea con fuerza alcista”.
Para un humano, “fuerza alcista” tiene sentido visual. Para una máquina en MetaTrader, eso es un concepto vacío. ¿Qué es fuerza? ¿Es una vela que cierra por encima del 80% de su tamaño total? ¿Es un volumen superior a la media de las últimas 20 sesiones? ¿O es una vela cuyo cuerpo es tres veces más grande que su mecha inferior?
El primer paso para sistematizar es la traducción. Debes tomar cada concepto visual y asignarle un valor numérico cuantificable. Si no puedes explicar tu estrategia en una servilleta usando condiciones lógicas de “Si pasa X, entonces haz Y”, tu estrategia aún no está lista para ser automatizada.
Paso 1: Definición matemática del gatillo de entrada (Setup)
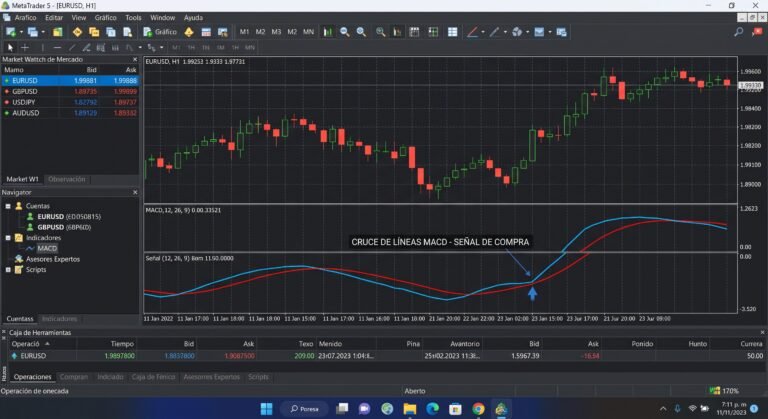
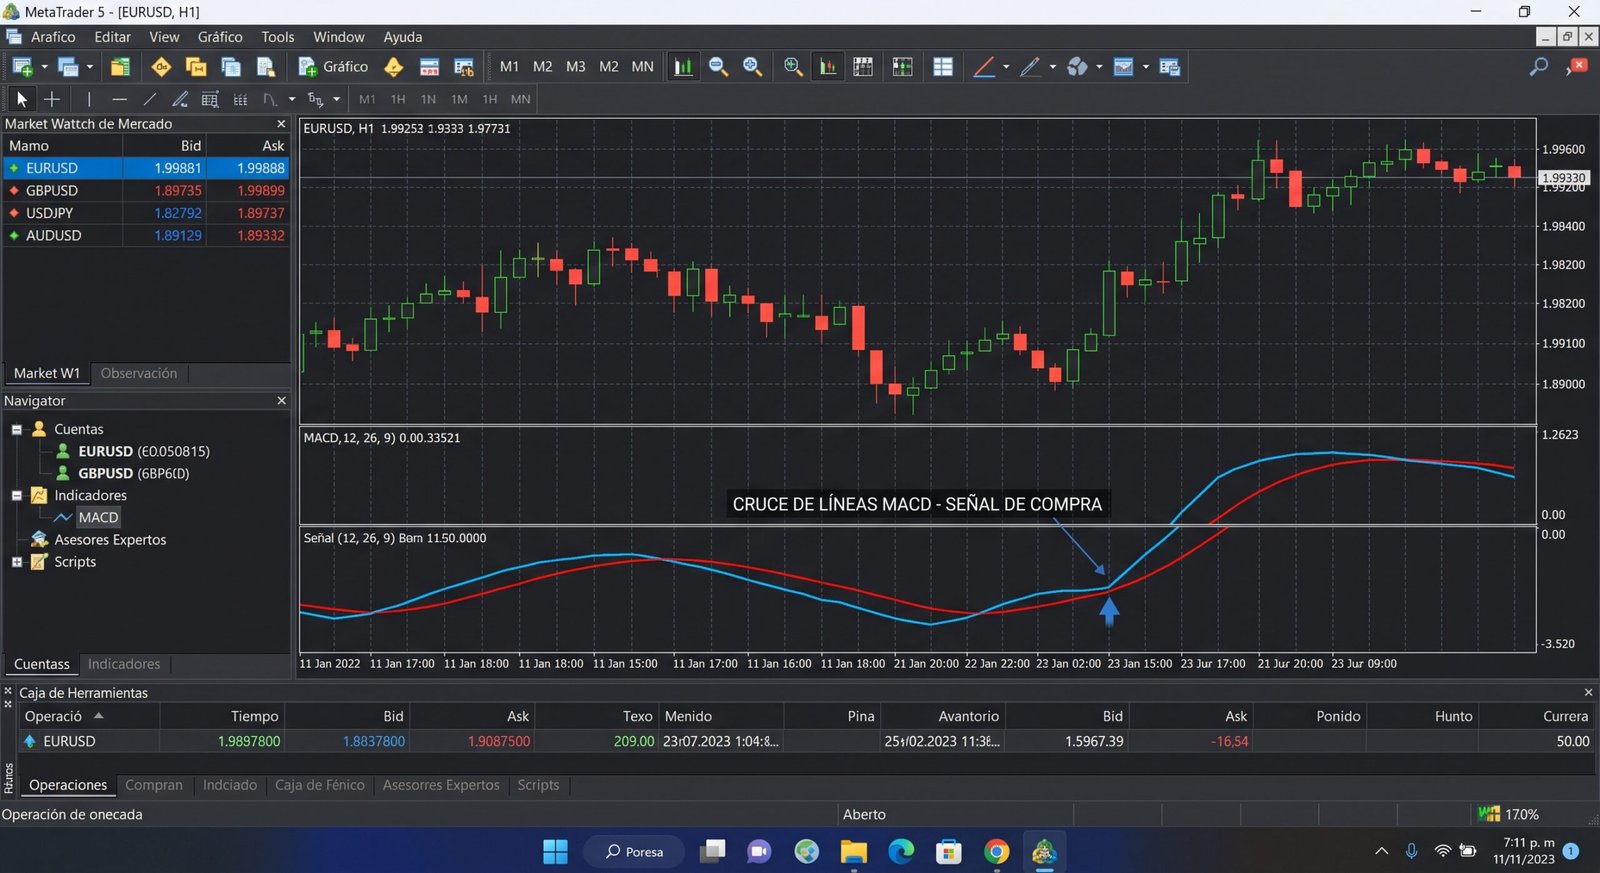
El gatillo es la condición exacta que dispara la orden. Tomemos como ejemplo una estrategia clásica de cruce de medias móviles, muy utilizada en operativas de Scalping de alta frecuencia.
Regla manual vaga: “Compro cuando la línea rápida cruza hacia arriba a la línea lenta”.
Regla sistematizada estricta:
- Condición A: La Media Móvil Exponencial (EMA) de 9 periodos calculada al cierre de la vela, cruza por encima de la EMA de 21 periodos calculada al cierre.
- Condición B: El cruce debe confirmarse única y exclusivamente cuando la vela actual cierra. No se toma la orden mientras la vela está formándose, para evitar cruces falsos provocados por el ruido del precio.
Al definir esto, el algoritmo ya sabe exactamente qué datos leer del gráfico y en qué milisegundo exacto debe prestar atención.
Paso 2: Filtros de estructura y contexto
Si le dices a un algoritmo que compre cada vez que dos líneas se cruzan, destruirá tu cuenta en el primer mercado lateral que encuentre. El robot comprará y venderá frenéticamente en un rango estrecho, acumulando pérdidas por el pago de comisiones y el spread.
Aquí entran los filtros estructurales. El algoritmo necesita reglas para saber si el contexto general es favorable. Por ejemplo, si operas un activo volátil como el Oro (XAU/USD), necesitas alinear la temporalidad pequeña con la mayor.
Filtro estructural sistematizado:
- Filtro 1 (Dirección mayor): Antes de evaluar el gatillo en el gráfico de 5 minutos (M5), el sistema debe verificar el gráfico de 1 hora (H1). Si el precio de cierre actual en H1 está por debajo de la EMA de 200 periodos, están prohibidas todas las compras en M5, sin importar cuántos cruces alcistas ocurran.
- Filtro 2 (Horario de liquidez): El sistema solo tiene permiso para buscar operaciones entre las 08:00 AM y las 11:30 AM (Hora de Nueva York). Fuera de ese bloque, el volumen institucional cae y los cruces de medias pierden fiabilidad estadística.
Paso 3: Protocolo estricto de Gestión de Riesgo (Money Management)
Un sistema algorítmico profesional nunca usa un lotaje estático (fijo). La volatilidad del mercado cambia a diario, por lo que el algoritmo debe calcular el tamaño de la posición en tiempo real antes de inyectar la orden.
Para programar esto, el código debe realizar una serie de cálculos matemáticos instantáneos:
- Lectura del balance: El script lee el capital actual de la cuenta (ej. $5.000).
- Cálculo de riesgo: Calcula el riesgo máximo permitido por regla (ej. 1% = $50).
- Distancia estructural del Stop Loss: El sistema no pone un Stop Loss aleatorio a 20 pips. Se le programa para que ubique el Stop Loss 2 pips por debajo del mínimo de la vela que generó el cruce de entrada.
- Cálculo de lotaje: Divide el riesgo monetario ($50) entre la distancia del Stop Loss. El resultado es el volumen exacto (lotes) que debe disparar al broker.
Todo este proceso, que a un humano le tomaría un minuto de cálculos en la calculadora y nervios frente a la pantalla, el algoritmo lo resuelve en fracciones de segundo.
Paso 4: La arquitectura de salida (Drawdown y Take Profit)
Saber cuándo salir es más importante que saber cuándo entrar. Tu pseudocódigo (el boceto de tus reglas antes de llevarlas a programación) debe contemplar todos los escenarios de salida posibles.
- Salida por objetivo (Take Profit): El algoritmo colocará una orden de toma de beneficios equivalente al doble de la distancia del Stop Loss (Ratio Riesgo:Beneficio 1:2).
- Gestión dinámica (Trailing Stop): Si el precio avanza a favor y alcanza un ratio de 1:1, el algoritmo está programado para mover automáticamente el Stop Loss al precio de entrada (Break Even). A partir de ese momento, la operación es libre de riesgo.
- Freno de emergencia (Drawdown límite): Se programa un interruptor global. Si la cuenta sufre una pérdida acumulada del 3% en un solo día, el sistema entra en bloqueo (Sleep) y no permite abrir más operaciones hasta las 00:00 horas del día siguiente. Esto evita que una racha perdedora estadística se convierta en la ruina de la cuenta.
Sistematizar tu estrategia de esta manera te obliga a auditar tus propias creencias sobre el mercado. Al sentarte a escribir cada regla, descubrirás vacíos lógicos en tu operativa que antes cubrías con “intuición”.
El mercado paga por la ejecución impecable de una estadística aburrida y repetitiva. Y no hay nada más impecable y aburrido que un sistema con reglas matemáticas inflexibles.

About the Author