Imagina que alguien te ofrece un negocio: invertir $5.000 dólares en una máquina expendedora que, según él, genera ganancias todos los días. Cuando le pides los registros contables del último año para comprobarlo, te responde que no los tiene, pero que confíes en él porque la máquina “se ve muy bien”.
En el mundo de los negocios tradicionales, rechazarías esa oferta de inmediato. Sin embargo, en el trading, miles de personas arriesgan su capital real operando estrategias que vieron en un video de diez minutos, sin haber auditado matemáticamente su rendimiento histórico.
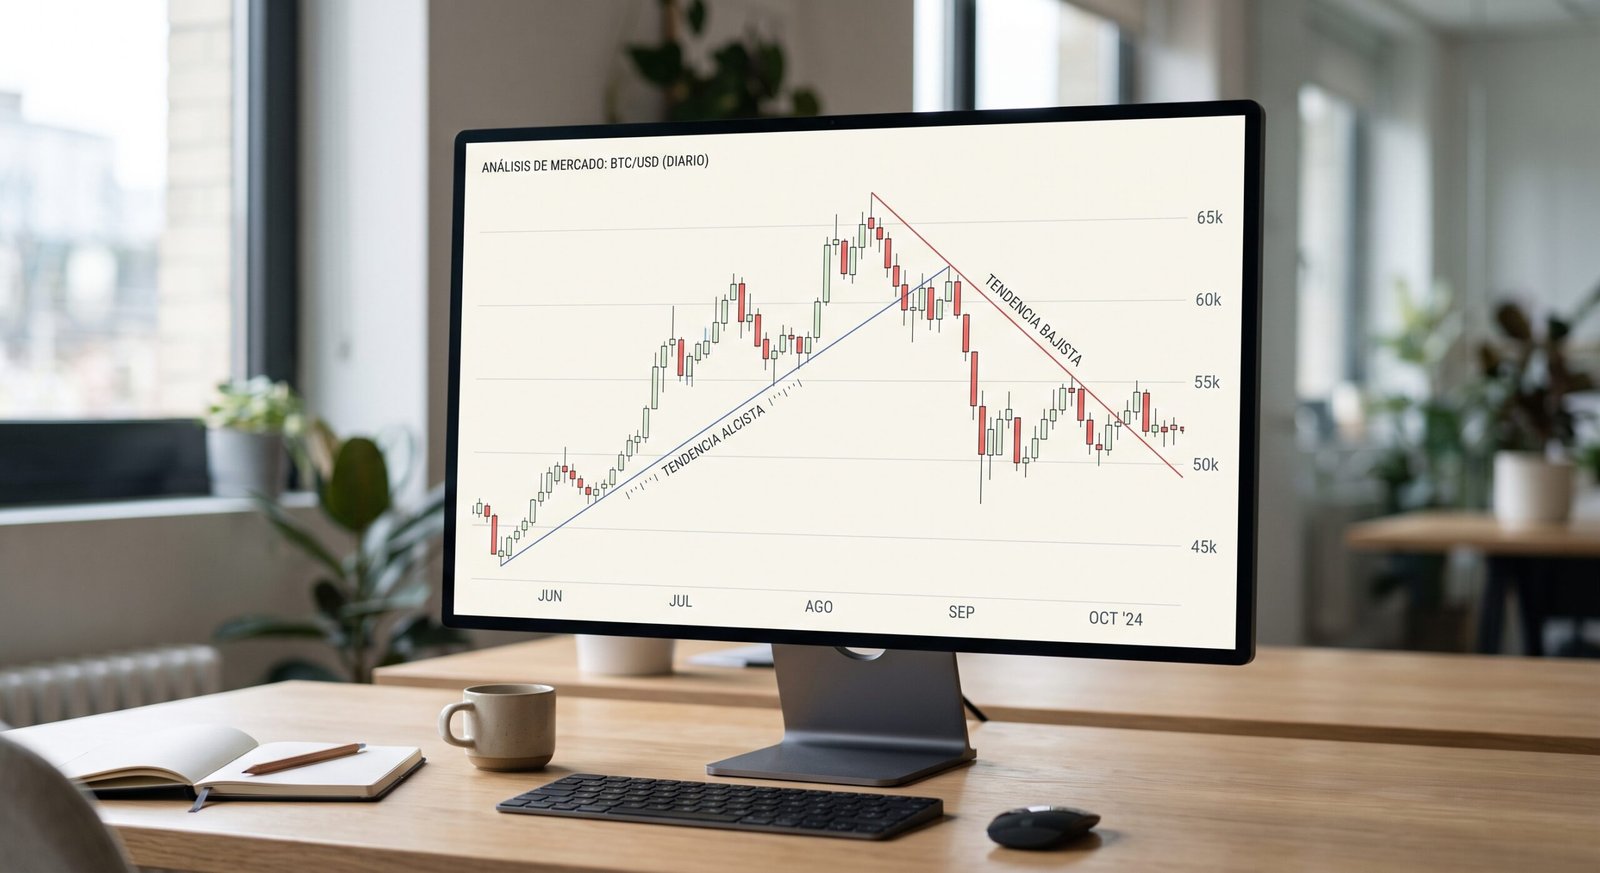
Entrar al mercado sin hacer backtesting es operar a ciegas. La única forma de desarrollar la convicción psicológica necesaria para soportar las rachas perdedoras (drawdowns) es saber, con absoluta certeza matemática, cómo se ha comportado tu sistema en el pasado.
¿Qué es el Backtesting algorítmico?
El backtesting es el proceso de someter las reglas lógicas de tu estrategia a los datos históricos del mercado para evaluar si habría sido rentable.
Si bien existe el backtesting manual (desplazar el gráfico hacia atrás y anotar operaciones en un Excel), este método está profundamente contaminado por el sesgo de confirmación humano. El ojo tiende a ver solo los patrones que funcionaron y pasa por alto las entradas perdedoras que habrían destruido la cuenta.
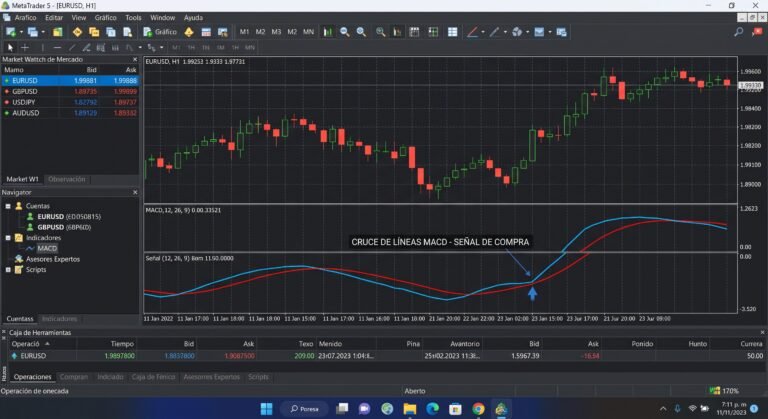
El backtesting algorítmico elimina este sesgo. Al programar tu estrategia en lenguajes como MQL5 para MetaTrader, el motor de pruebas simula cada segundo (tick) del pasado. El algoritmo ejecuta cada compra, venta y cierre de acuerdo con tus reglas, generando un reporte estadístico crudo y objetivo.
El peligro de la Sobreoptimización (Curve Fitting)
Cuando descubres el probador de estrategias, la tentación de crear el “Santo Grial” es enorme. Si programas un bot basado en cruces de Medias Móviles Exponenciales (EMA) para operar XAUUSD, y el primer test te da un 10% de rendimiento anual, tu instinto será modificar las variables.
Cambias la EMA de 9 a 12, ajustas el Stop Loss de 40 a 37 pips, y pruebas de nuevo. Repentinamente, el sistema marca un 50% de rendimiento. Te sientes un genio.
Acabas de caer en la trampa más letal del trading cuantitativo: la sobreoptimización. Has ajustado los parámetros de tu robot para que encajen perfectamente en el ruido y las anomalías de los datos pasados. Has creado un sistema que es perfecto para operar en el año 2024, pero que fracasará estrepitosamente en el 2025 porque el mercado es un ecosistema dinámico, no una cinta grabada.
Un algoritmo robusto debe sobrevivir con parámetros lógicos y amplios. Si tu sistema deja de ser rentable solo porque cambiaste la EMA de 21 a 25 periodos, no tienes una estrategia sólida; tienes un accidente estadístico.
La calidad de los datos es tu materia prima
Un backtesting es tan válido como la calidad de los datos que utilizas. MetaTrader te permite realizar pruebas, pero si descargas el historial por defecto de tu broker, es probable que la calidad del modelado apenas llegue al 90%. Esto significa que faltan miles de velas y fluctuaciones microscópicas.
Si tu algoritmo es de Scalping y busca objetivos de 10 o 15 pips, un salto en los datos históricos invalidará por completo el resultado. Para auditar sistemas de alta frecuencia, es obligatorio importar datos de “Tick Data” externos (con una calidad de modelado del 99.9%), que incluyan el spread variable real y las comisiones exactas de tu broker institucional.
El objetivo psicológico del Backtesting
Finalmente, el propósito del backtesting no es predecir el futuro. Los rendimientos pasados jamás garantizan resultados futuros. El mercado puede (y va a) generar condiciones que tu algoritmo nunca ha visto.
El verdadero objetivo es descubrir el “Peor Escenario Posible”. Al ejecutar tu código sobre los últimos cinco años, descubrirás que tu robot, a pesar de ser rentable, tuvo una racha de 12 pérdidas consecutivas y estuvo tres meses estancado sin generar nuevos máximos.
Cuando lleves ese algoritmo al mercado real y enfrentes tu primera semana de pérdidas, no entrarás en pánico ni apagarás el robot. Mantendrás la disciplina, porque gracias a tu auditoría matemática, sabrás que esa racha es un comportamiento normal de tu modelo de negocio.

About the Author